


myBCA: BCA Banking Apps
4,045.83K Arvustused
Rakenduse andmed
- Versioon
- Sõltub seadmest
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- PT Bank Central Asia Tbk.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
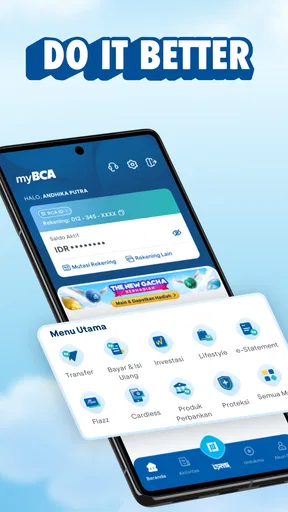
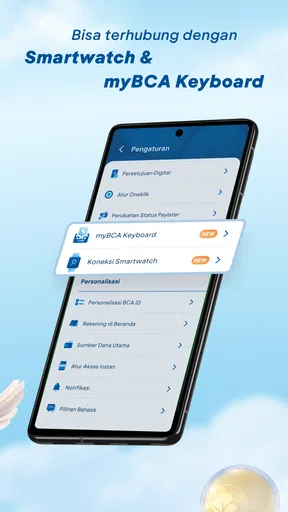
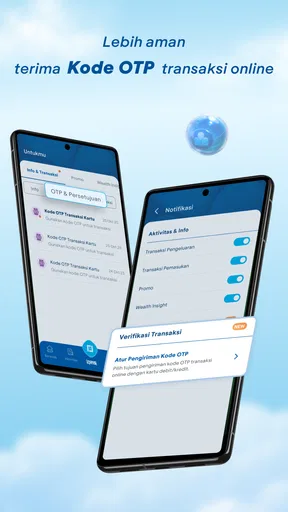
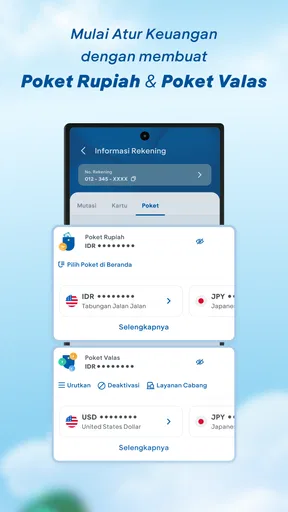
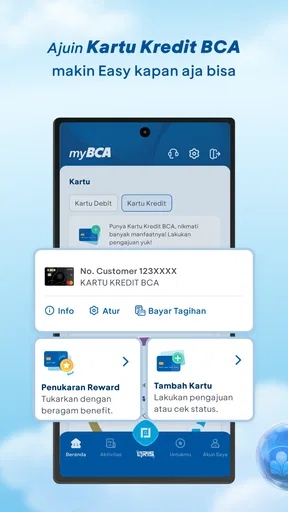
 Analüüsi koostas AppCompare
Kui avad myBCA esimest korda, tasub mõelda sellele eelkõige kui BCA pangatoimingute mobiilsele kanalile, mitte universaalsele rahaasjade korraldajale. PT Bank Central Asia Tbk. loodud finantsrakendus koondab igapäevapanganduse ja investeerimisega seotud tegevused. Minu jaoks on selle põhiline mõte lihtne: tavapärase kontoasja saab telefonis ära teha, ilma et peaksin selleks arvutit käivitama või pangakontorisse minema.
Rakendus on tasuta ning selle vanusemärgis on PEGI 3. See teeb proovimise lihtsaks, kuid panganduse puhul ei tähenda madal märgis, et iga pereliige võiks kontot iseseisvalt kasutada. Sisselogimisandmed ja tehingute kinnitamine peavad jääma konto omaniku kontrolli alla. Enne paigaldamist mõtle seega läbi, kas sul on BCA pangatoiminguteks rakendust päriselt vaja ja kas saad seda kasutada isiklikus, piisavalt turvalises seadmes.
Igapäevane kasutus ühises majapidamises
Kujutan ette tavalist olukorda: üks inimene korraldab üüri, kommunaalmaksed ja suuremad ostud, teine jälgib igapäevaseid kulutusi ning mõlemad vajavad kiiret ülevaadet sellest, mis kontol toimub. Sellises rütmis on mobiilipangast kõige rohkem kasu siis, kui seda kasutatakse kindla tööjaotuse järgi. Üks konto omanik saab teha vajalikud toimingud, teine võib aidata arvete või ostunimekirjadega, kuid pangarakendusse ise sisenemine peaks jääma konto omaniku otsustada.
myBCA tugevus on siin kiirus ja koondatus. Kui tahan kontrollida saldot, teha igapäevaseid tehinguid või vaadata investeerimisega seotud võimalusi, ei pea ma kasutama mitut täiesti erinevat kanalit. See ei muuda majapidamise raha iseenesest paremini organiseerituks, kuid vähendab rakenduste vahel liikumist ja aitab olulise tegevuse ühest kohast üles leida.
Jagatud seadme puhul muutub ettevaatus eriti tähtsaks. Telefon võib olla kodus ühine, kuid pangakonto ei ole seda automaatselt. Mina kasutaksin sellist rakendust ainult isiklikus kasutajaprofiilis või seadmes, millele teistel pereliikmetel pole vaba ligipääsu. Samuti ei annaks ma oma sisselogimisandmeid partnerile, lapsele ega sõbrale isegi siis, kui eesmärk on lihtsalt ühe makse tegemine. Mugavus ei kaalu üles võimalikke segadusi selle üle, kes tehingu algatas.
Enne esimest sisselogimist sea kasutuspiirid
Enne esimest kasutuskorda tasub otsustada, milliseid ülesandeid rakendus sinu kodus täidab. Kas see on ainult konto jälgimiseks, arvete tasumiseks, igapäevaste ülekannete tegemiseks või ka investeerimisega seotud tegevusteks? Kui kõik need rollid segunevad, võib rahaline ülevaade muutuda hoopis hägusemaks. Mina paneksin paika lihtsa reegli: üks konto omanik vastutab kinnitamise eest ja kõik suuremad maksed räägitakse enne läbi.
See on eriti kasulik, kui kodus kasutatakse ühist tahvelarvutit või telefoni. Seadme jagamine võib tunduda süütu, kuid pangarakendus sisaldab teavet, mida ei peaks nägema iga inimene, kes seadme kätte võtab. Rakenduse olemasolu telefonis ei anna teisele kasutajale õigust kontole ligi pääseda. Kui majapidamises on vaja rahaasju koos arutada, on turvalisem vaadata tehinguid konto omaniku juuresolekul kui jätta rakendus kõigile avatuks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Samuti ei soovita ma pangarakendust paigaldada lapse seadmesse ainult selleks, et ta saaks pere rahaasjadega tutvuda. PEGI 3 kirjeldab rakenduse vanuse sobivust üldisel tasemel, mitte lapse finantsilist valmisolekut. Väike laps võib osata rakendust avada ja ekraanil liikuda, kuid ta ei pruugi mõista, miks vale summa, vale saaja või kinnitamata tehing võib päriselt raha liigutada.
Esimene kasulik toiming: kontrolli enne kinnitamist
Kui rakendus on seadistatud ja kontole pääseb ligi, valiksin alustuseks ühe lihtsa, päriselt vajaliku ülesande. Näiteks kontrolliksin saldot või teeksin tavapärase tehingu, mille saaja ja summa on mulle tuttavad. Nii saab rahulikult selgeks, kuidas rakenduses liikuda, enne kui hakata samas keskkonnas vaatama investeerimisega seotud võimalusi. Esimese korra eesmärk ei pea olema kõigi menüüde avastamine, vaid üks kindlalt lõpuni tehtud toiming.
Enne kinnitamist loen alati üle saaja ja summa, isegi kui olen makseandmed juba sõnumist kopeerinud. See on väike, kuid kasulik harjumus, sest telefonis tegutsedes kipun vahel kiirustama. Kui makse on seotud ühise arvega, võrdleksin andmeid arve endaga ning annaksin teisele majapidamise liikmele teada, et toiming on tehtud. Nii väheneb oht, et kaks inimest maksavad sama arve eraldi.
Majapidamises on sageli vaja koordineerida, mitte anda kõigile sama juurdepääsu. Näiteks võib üks inimene koostada kuu alguses maksete nimekirja, teine kontrollida summasid ning konto omanik teha tehingud. myBCA sobib sellesse töövoogu hästi kui täitmise vahend, kuid rakendus üksi ei asenda peresisest kokkulepet. Kui kaks inimest teevad samal ajal eri seadmetest sama makset, võib tulemuseks olla topeltülekanne või ebamugav selgitamine.
Mina kasutaksin enne suuremate maksete tegemist lihtsat kontrolli: saaja, summa ja makse põhjus vaadatakse üle ühe korraga. See on väike harjumus, kuid mobiilipangas on seda lihtne unustada, sest telefonis tegutsetakse sageli kiirustades. Eriti oluline on see siis, kui üks pereliige saadab teisele makseandmed sõnumiga ja konto omanik sisestab need hiljem käsitsi.
Igapäevapangandus ja investeerimine vajavad eri mõtteviisi
Rakenduse koondatud lähenemine võib olla kasulik ka inimesele, kes soovib jälgida nii pangatehinguid kui ka investeerimisega seotud tegevusi. Samas ei tähenda see, et investeerimine muutuks lihtsaks või riskivabaks. Mina hoiaksin majapidamise igapäevase raha ja pikema eesmärgiga investeerimisotsused mõttes eraldi. Kui sama rakendus näitab mõlemat, peab kasutaja ise aru saama, milline raha on arvete jaoks ja milline raha võib olla seotud pikemaajalise riskiga.
Siin on üks praktiline kompromiss: rakendus sobib kiireks kontrolliks ja toimingute tegemiseks, kuid eelarve planeerimiseks võib olla mugavam kasutada eraldi tabelit või majapidamise kokkulepitud süsteemi. Pangarakendus näitab, mis kontol toimub; see ei pruugi lahendada küsimust, miks kulutused kuu lõpus liiga suureks kasvavad. Selle erinevuse mõistmine aitab vältida pettumust.
Kui soovid investeerimist alles õppida, kasuta sama ettevaatlikku lähenemist nagu suurema makse puhul: peatu enne otsust, loe tingimused läbi ja mõtle, kas see raha on igapäevakuludeks vajalik. Minu jaoks on ühe rakenduse mugavus väärtuslik, kuid mitte põhjus teha finantsotsus kiiremini. Kui eelistad kõigepealt põhjalikult uurida, võib olla mõistlikum tutvuda võimalustega eraldi ja tulla rakendusse tagasi siis, kui tead, mida otsid.
Usaldus, vanus ja vastutus
myBCA tasuta kasutamine ja madal vanusemärgis võivad jätta mulje, et tegemist on rakendusega, mida võib kodus vabalt jagada. Mina sellise järeldusega ei nõustu. Vanusemärgis puudutab rakenduse üldist sobivust, kuid pangatehingud nõuavad täiskasvanulikku tähelepanu, isiklikku vastutust ja arusaamist sellest, mida kinnitatakse.
Teismeline võib vajada abi oma rahaasjade õppimisel, kuid õppimine ei pea tähendama vanema pangakonto kasutamist. Turvalisem viis on teha toiminguid koos konto omanikuga, selgitades samal ajal, mida saldo, saaja ja tehingu kinnitus tähendavad. Laps või noor saab nii rahalise protsessi loogikast aru, ilma et talle antaks kontrolli pere raha üle.
Ka partnerite puhul ei eelda ühine majapidamine automaatselt ühist kontot või sama rakenduse sisselogimist. Mõnel paaril on ühised kulud, kuid eraldi isiklikud kontod; teistel on vastupidine korraldus. myBCA võib olla kummagi inimese jaoks kasulik oma pangatoimingute tegemiseks, kuid ma ei muudaks kasutajanime ega kinnitamise vahendeid jagatud koduseks parooliks. Usaldus ei nõua alati tehnilist juurdepääsu.
Kui telefon vahetab omanikku, tasub pangarakenduse kasutamine enne seadme edasiandmist üle vaadata. Ma ei jätaks finantsrakendust lihtsalt avatuna ega eeldaks, et ekraanilukk lahendab kõik olukorrad. Kodus võivad seadmed liikuda ühe inimese käest teise kätte väga kiiresti, eriti kui kasutatakse ühist tahvelarvutit või vana telefoni varuseadmena.
Kuidas see erineb tavapärastest alternatiividest?
Võrreldes pangakontoris käimisega annab mobiilirakendus mulle palju kiirema võimaluse oma rahaasju korraldada. See on oluline inimesele, kes vajab toimingut õhtul, nädalavahetusel või liikvel olles. Võrreldes veebipangaga on telefon alati käepärasem, kuid väike ekraan võib muuta saajaandmete kontrollimise ja pikemate finantsotsuste läbivaatamise vähem mugavaks.
Võrreldes eraldiseisva eelarverakendusega on myBCA praktilisem siis, kui eesmärk on pangatehingute tegemine ja kontoga seotud tegevuste haldamine. Eelarverakendus võib olla parem kulukategooriate, pere ühise plaani või pikaajalise jälgimise jaoks, kuid see ei asenda panka. Mina ei ootaks, et üks finantsrakendus täidab mõlemad rollid võrdselt hästi.
Investeerimise puhul on koondatud lahendus mugav, sest panganduse ja investeerimisega seotud tegevused asuvad samas keskkonnas. Samas võib see tekitada liigse lihtsuse tunde: kui investeerimise võimalus on igapäevaste tehingute lähedal, võib kasutaja teha otsuse liiga kiiresti. Minu hinnangul sobib rakendus paremini inimesele, kes loeb tingimused läbi ja otsustab rahulikult, mitte inimesele, kes otsib kiiret viisi oma raha kasvatamiseks.
Millal kasutuskogemus võib hõõrduda?
Rakenduse suurim võimalik nõrkus on seotud just selle rollide rohkusega. Igapäevased tehingud ja investeerimisega seotud tegevused ühes kohas on mugavad, kuid algaja võib vajada aega, et aru saada, milline osa on tema jaoks oluline. Kui kasutaja soovib ainult saldo kontrollimist ja lihtsaid makseid, võivad lisavõimalused tunduda üleliigsed.
Teine piirang on sõltuvus telefonist. Kui aku on tühi, seade on katki või kasutaja ei tunne end mobiilis turvaliselt, ei pruugi rakendus olla tema jaoks kõige mugavam põhiline pangakanal. Sellisele inimesele võib veebipank või pangakontor pakkuda rahulikumat kogemust. Ma ei soovitaks myBCA-d ainsa lahendusena inimesele, kellel on ebastabiilne ligipääs nutiseadmele.
Ka ühise majapidamise puhul ei lahenda rakendus iseenesest läbipaistvust. Kui üks inimene teeb kõik maksed ja teine näeb ainult lõpptulemust, võib tekkida usaldusprobleem, mida ükski nupp ei paranda. Rakendus aitab tehinguid teha, kuid pere peab ise kokku leppima, kuidas kulusid arutatakse, millised maksed vajavad eelnevat nõusolekut ja kes vastutab vigade kontrollimise eest.
Kui sinu peamine küsimus on, kas rakendus sobib esimeseks mobiilipangaks, vastaksin: sobib siis, kui kasutad BCA pangateenuseid ja alustad tuttava, väikese riskiga toiminguga. Kui tahad ainult kulusid jagada või pere eelarvet koostada, vali selleks mõeldud tööriist; pangarakendus ei asenda ühist arvestust. Kui telefon ei ole usaldusväärne või eelistad suurel ekraanil andmeid kontrollida, jää veebipank või kontor sinu jaoks paremaks põhikanaliks.
Kellele ma seda soovitaksin?
Mina soovitaksin myBCA-d eelkõige BCA klientidele, kes tahavad igapäevaseid pangatoiminguid telefonist teha ning hindavad seda, et investeerimisega seotud tegevused on samas rakenduses. See on mõistlik valik inimesele, kes liigub palju, vajab kiiret kontovaadet ja on valmis oma konto turvalisuse eest ise hoolt kandma.
Majapidamises sobib see hästi siis, kui kasutusreeglid on selged. Näiteks võib üks partner hallata makseid, samal ajal kui mõlemad vaatavad kord nädalas koos üle, mis on tehtud ja mis vajab tegemist. Selline tööjaotus vähendab konto jagamise survet ning jätab kinnitamise inimesele, kes selle eest päriselt vastutab.
Ma jätaksin selle vahele inimesel, kes otsib ainult pere eelarvet või laste rahakasvatuse rakendust. Samuti ei ole see minu esimene soovitus kasutajale, kes tahab investeerimisotsuseid teha ilma finantstoodete ja riskidega tutvumata. Rakendus võib tegevuse tehniliselt lähemale tuua, kuid otsustusvõime peab tulema kasutajalt.
Rakenduse kasutajaskond on suur: seda on paigaldatud üle kümne miljoni korra. Keskmine hinnang on 4,0 ning hinnanguid on umbes sada kolm tuhat. See annab aimu, et rakendus on paljude jaoks igapäevane tööriist, kuid ei otsusta sinu eest, kas mobiilipank sobib sinu seadme, pangaharjumuste või majapidamise korraldusega. Populaarsus on lähtekoht, mitte isikliku sobivuse garantii.
Minu lõpphinnang majapidamise vaates
myBCA jätab mulle praktilise ja laia kasutusalaga pangarakenduse mulje. Selle väärtus tuleb kõige selgemalt esile siis, kui tahan hallata tavapäraseid tehinguid ja vaadata investeerimisega seotud võimalusi ühest kohast. PT Bank Central Asia Tbk. arendatud rakendus on tasuta, mistõttu on proovimise lävi madal, kuid kasutaja peab ise seadma turvalised piirid.
Minu kõige olulisem soovitus on mitte ajada segamini ühiseid majapidamise eesmärke ja jagatud kontojuurdepääsu. Arutage makseid koos, koostage kulude tööjaotus ja kontrollige suuremad summad üle, kuid hoidke sisselogimine ning tehingute kinnitamine konto omaniku käes. Nii saab rakendus toetada koostööd, ilma et kodune telefon muutuks kõigile avatud pangakanaliks.
Minu hinnangul on myBCA parim siis, kui mugavus käib käsikäes isikliku vastutusega. Kui vajad BCA pangatoiminguteks mobiilset lahendust ja oskad igapäevaseid kulusid investeerimisotsustest eraldi hoida, on see tugev kandidaat. Kui vajad peamiselt pere-eelarvet, lapsele mõeldud raharakendust või väga lihtsat pangavaadet, võib mõni kitsam tööriist olla arusaadavam. Koduse kasutuse jaoks annaksin sellele võimaluse, kuid ainult selgete kontopiiride ja rahuliku tehingukontrolliga.
Plussid
- Kontrollsaldo ja tehingud on rakenduses kiiresti leitavad.
- Rahaülekannete tegemine on mugav ka liikvel olles.
- Tehingute ajalugu aitab kulutustel paremini silma peal hoida.
- Rakendus vähendab vajadust pangakontorit külastada.
- Turvafunktsioonid aitavad kontot volitamata kasutuse eest kaitsta.
Miinused
- Mõned funktsioonid võivad nõuda aktiivset internetiühendust.
- Rakenduse kasutamiseks on vaja BCA pangakontot.
- Sisselogimine võib vanemas seadmes olla aeglasem.
- Kõik pangateenused ei pruugi rakenduses saadaval olla.
- Teavituste toimimine sõltub telefoni ja rakenduse seadetest.
Korduma kippuvad küsimused: myBCA: BCA Banking Apps
Mis on myBCA: BCA Banking Apps ja kellele see on mõeldud?
myBCA: BCA Banking Apps on Bank Central Asia mobiilipangarakendus, mille kaudu saavad BCA kliendid hallata oma pangakontosid nutitelefonis. Rakendus võimaldab kontrollida saldot ja tehinguid, teha ülekandeid, maksta arveid ning kasutada muid pangateenuseid ilma kontorisse minemata. See sobib eelkõige BCA klientidele, kes soovivad oma igapäevaseid rahaasju mugavalt ja kiiresti Indoneesias korraldada.
Milliseid funktsioone myBCA rakendus pakub?
Rakenduse kaudu saab tavaliselt vaadata kontojääki ja konto väljavõtteid, teha rahaülekandeid, hallata makseid ning kasutada erinevaid BCA pangateenuseid. Samuti võivad saadaval olla QR-maksed, ostude või arvete tasumine, krediitkaartide haldamine ja muud digitaalsed toimingud. Täpsed funktsioonid võivad sõltuda kasutaja kontotüübist, rakenduse versioonist ja BCA kehtivatest teenusetingimustest.
Kas myBCA kasutamiseks peab olema BCA klient?
Jah, myBCA on mõeldud peamiselt Bank Central Asia klientidele ning rakenduse täielikuks kasutamiseks on vaja sobivat BCA kontot või muud toetatud pangatoodet. Registreerimisel võidakse nõuda kliendiandmete, telefoninumbri, kaardi või muu turvateabe kinnitamist. Enne allalaadimist tasub kontrollida, kas sinu konto ja mobiilinumber vastavad BCA registreerimisnõuetele.
Kui turvaline on myBCA kasutamine mobiilipangana?
Rakendus kasutab pangateenustele omaseid turvameetmeid, näiteks sisselogimist, seadme kontrolli ja tehingute kinnitamist. Sellest hoolimata sõltub suur osa turvalisusest ka kasutajast. Laadi rakendus alla ainult ametlikust Google Play poest või App Store’ist, ära jaga PIN-koodi ega ühekordseid koode ning väldi pangatoiminguid avalikus Wi-Fi-võrgus. Kahtlase tegevuse korral võta kohe BCA-ga ühendust.
Kas myBCA on tasuta ja milliseid kulusid peaksin arvestama?
Rakenduse allalaadimine ja kasutamine võib olla tasuta, kuid konkreetsete pangatoimingutega võivad kaasneda BCA hinnakirjas määratud teenustasud. Näiteks võivad tasud sõltuda ülekande liigist, maksekanalist, valuutast või kasutatavast pangatootest. Lisaks võivad mobiilioperaator ja internetiteenuse pakkuja rakendada andmesidetasusid. Enne olulise tehingu kinnitamist kontrolli alati kuvatavat tasu ning BCA ametlikku hinnakirja.


